Domain straßenerhaltung.de kaufen?
Wir ziehen mit dem Projekt
straßenerhaltung.de um.
Sind Sie am Kauf der Domain
straßenerhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain straßenerhaltung.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Was sind aktiv und Passivkonten?
Was sind aktiv und Passivkonten? Aktivkonten sind Konten, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Vorräte und Maschinen. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten eines Unternehmens, wie z.B. Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Durch die Trennung von Aktiv- und Passivkonten in der Buchhaltung wird die Bilanzstruktur eines Unternehmens transparent dargestellt und ermöglicht eine genaue Analyse der finanziellen Situation. Die Summe der Aktivkonten sollte immer mit der Summe der Passivkonten übereinstimmen, um das Grundprinzip der doppelten Buchführung zu erfüllen. **

Ähnliche Suchbegriffe für Passivkonten
Top-Angebote
Produkte zum Begriff Passivkonten:
-
Absturzsicherung Instandhaltung-SetKomplettes und kostengünstiges Instandhaltung-Set Das Instandhaltung-Set von Kratos Safety® bietet eine umfassende und kostengünstige Lösung für Arbeiten in geringer Höhe. Die Zusammenstellung beinhaltet einen Zweipunktauffanggurt mit Schnellverschluss-Schnallen für einfache Handhabung. Außerdem enthält es ein Höhensicherungsgerät mit einer Gurtbandlänge von 1,75 m, das ideal für Arbeiten an Arbeitsbühnen geeignet ist. Zur sicheren Befestigung steht ein Verankerungsring mit einer Breite von 20 mm und einer Länge von 1,20 m zur Verfügung. Der Rucksack mit einer Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern erleichtert den Transport der Ausrüstung. Mit einem Gesamtgewicht von 3,35 kg ist dieses Set eine praktische Lösung für Wartungsarbeiten in niedriger Höhe. Besonderheiten Für Arbeiten in geringer Höhe Enthält Zweipunktauffanggurt mit Schnellverschluss-Schnallen Höhensicherungsgerät mit 1,75 m Gurtbandlänge für Arbeitsbühnen Verankerungsring mit 20 mm Breite und 1,20 m Länge Rucksack mit 12L Gesamtvolumen und Außentasche mit Reißverschluss Spezifikationen Normen: EN 361:2002 EN 360:2002 DIN 19427:2017 EN 795:2012 Type B EN 566:2017305,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Karcher, Carsten: Straßenbau und StraßenerhaltungStraßenbau und Straßenerhaltung , Ein Handbuch für Studium und Praxis , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240830, Produktform: Kartoniert, Autoren: Karcher, Carsten~Jansen, Dirk, Auflage: 24011, Auflage/Ausgabe: völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 402, Keyword: Baustoffe; Straßenbau; Straßendecke; Straßenerhaltung; Straßenoberbau, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: TB/Bau- und Umwelttechnik, Fachkategorie: Privates Baurecht, Architektenrecht, Recht für Ingenieure, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 235, Breite: 161, Höhe: 30, Gewicht: 619, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,47,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind aktiv und was Passivkonten?
Aktivkonten sind Konten in der Buchhaltung, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Konten, Vorräte und Maschinen. Diese Konten zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten des Unternehmens, wie z.B. Darlehen, Lieferantenkredite und Rückstellungen. Sie zeigen, wem das Unternehmen Geld schuldet und welche Verpflichtungen es hat. Zusammen bilden Aktiv- und Passivkonten die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
-
Woran erkennt man Aktiv- und Passivkonten?
Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen, wie z.B. Bankkonten oder Forderungen aus Lieferungen und Leistungen. Passivkonten hingegen repräsentieren Verbindlichkeiten oder Eigenkapital, wie z.B. Darlehen oder das gezeichnete Kapital. Man erkennt Aktivkonten daran, dass sie auf der linken Seite der Bilanz stehen, während Passivkonten auf der rechten Seite der Bilanz stehen. **
-
Sind alle Erfolgskonten wie Passivkonten zu behandeln?
Nein, nicht alle Erfolgskonten sind wie Passivkonten zu behandeln. Erfolgskonten werden verwendet, um Einnahmen, Ausgaben, Gewinne und Verluste zu verfolgen. Während Passivkonten die Verbindlichkeiten eines Unternehmens darstellen, sind Erfolgskonten Teil des Eigenkapitals und werden am Ende des Geschäftsjahres auf das Eigenkapitalkonto übertragen. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens erfassen. Auf Aktivkonten werden die Vermögenswerte wie z.B. Bargeld, Forderungen oder Sachanlagen erfasst, während auf Passivkonten die Schulden wie z.B. Verbindlichkeiten oder Eigenkapital verbucht werden. Durch die Erfassung auf Bestandskonten kann der aktuelle Stand des Vermögens und der Schulden eines Unternehmens ermittelt werden. **
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens widerspiegeln. Aktivkonten erfassen alle Vermögenswerte, wie z.B. Bargeld, Forderungen oder Maschinen, während Passivkonten die Schulden und Verbindlichkeiten, wie z.B. Kredite oder Lieferantenverbindlichkeiten, abbilden. Durch die Erfassung dieser Konten kann das Unternehmen den aktuellen Stand seines Vermögens und seiner Schulden ermitteln. **
Warum bezeichnet man aktiv und Passivkonten als bestandskonten?
Aktiv- und Passivkonten werden als Bestandskonten bezeichnet, da sie die finanziellen Positionen eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. Aktivkonten zeigen die Vermögenswerte und Forderungen des Unternehmens, während Passivkonten die Verbindlichkeiten und Eigenkapitalpositionen darstellen. Diese Konten sind wichtig, um den finanziellen Zustand eines Unternehmens zu analysieren und um festzustellen, ob es über genügend Vermögenswerte verfügt, um seine Verbindlichkeiten zu decken. Durch die Unterscheidung zwischen Aktiv- und Passivkonten können Unternehmen ihre finanzielle Stabilität und Leistungsfähigkeit besser beurteilen. **
Top-Angebote
Produkte zum Begriff Passivkonten:
-
Sanierung und Instandhaltung von Asphaltbelägen, Taschenbuch von Lensa Merga Kenea,Leevesh Kumar, Verlag Unser Wissen, 978-620-4-39566-1Sanierung Und Instandhaltung Von Asphaltbelägen, Taschenbuch Von Lensa Merga Kenea,leevesh Kumar, Verlag Unser Wissen, 978-620-4-39566-1, Seitenanzahl: 9660,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Instandhaltung und Sanierung einer 20 km langen Eisenbahnstrecke, Taschenbuch von Ronald Acosta, Verlag Unser Wissen, 978-620-6-39206-4Instandhaltung Und Sanierung Einer 20 Km Langen Eisenbahnstrecke, Taschenbuch Von Ronald Acosta, Verlag Unser Wissen, 978-620-6-39206-4, Seitenanzahl: 10861,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absturzsicherung Instandhaltung-SetKomplettes und kostengünstiges Instandhaltung-Set Das Instandhaltung-Set von Kratos Safety® bietet eine umfassende und kostengünstige Lösung für Arbeiten in geringer Höhe. Die Zusammenstellung beinhaltet einen Zweipunktauffanggurt mit Schnellverschluss-Schnallen für einfache Handhabung. Außerdem enthält es ein Höhensicherungsgerät mit einer Gurtbandlänge von 1,75 m, das ideal für Arbeiten an Arbeitsbühnen geeignet ist. Zur sicheren Befestigung steht ein Verankerungsring mit einer Breite von 20 mm und einer Länge von 1,20 m zur Verfügung. Der Rucksack mit einer Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern erleichtert den Transport der Ausrüstung. Mit einem Gesamtgewicht von 3,35 kg ist dieses Set eine praktische Lösung für Wartungsarbeiten in niedriger Höhe. Besonderheiten Für Arbeiten in geringer Höhe Enthält Zweipunktauffanggurt mit Schnellverschluss-Schnallen Höhensicherungsgerät mit 1,75 m Gurtbandlänge für Arbeitsbühnen Verankerungsring mit 20 mm Breite und 1,20 m Länge Rucksack mit 12L Gesamtvolumen und Außentasche mit Reißverschluss Spezifikationen Normen: EN 361:2002 EN 360:2002 DIN 19427:2017 EN 795:2012 Type B EN 566:2017305,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Karcher, Carsten: Straßenbau und StraßenerhaltungStraßenbau und Straßenerhaltung , Ein Handbuch für Studium und Praxis , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240830, Produktform: Kartoniert, Autoren: Karcher, Carsten~Jansen, Dirk, Auflage: 24011, Auflage/Ausgabe: völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 402, Keyword: Baustoffe; Straßenbau; Straßendecke; Straßenerhaltung; Straßenoberbau, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: TB/Bau- und Umwelttechnik, Fachkategorie: Privates Baurecht, Architektenrecht, Recht für Ingenieure, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 235, Breite: 161, Höhe: 30, Gewicht: 619, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,47,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Was sind aktiv und Passivkonten?
Was sind aktiv und Passivkonten? Aktivkonten sind Konten, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Vorräte und Maschinen. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten eines Unternehmens, wie z.B. Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Durch die Trennung von Aktiv- und Passivkonten in der Buchhaltung wird die Bilanzstruktur eines Unternehmens transparent dargestellt und ermöglicht eine genaue Analyse der finanziellen Situation. Die Summe der Aktivkonten sollte immer mit der Summe der Passivkonten übereinstimmen, um das Grundprinzip der doppelten Buchführung zu erfüllen. **
-
Was sind aktiv und was Passivkonten?
Aktivkonten sind Konten in der Buchhaltung, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Konten, Vorräte und Maschinen. Diese Konten zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten des Unternehmens, wie z.B. Darlehen, Lieferantenkredite und Rückstellungen. Sie zeigen, wem das Unternehmen Geld schuldet und welche Verpflichtungen es hat. Zusammen bilden Aktiv- und Passivkonten die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
-
Woran erkennt man Aktiv- und Passivkonten?
Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen, wie z.B. Bankkonten oder Forderungen aus Lieferungen und Leistungen. Passivkonten hingegen repräsentieren Verbindlichkeiten oder Eigenkapital, wie z.B. Darlehen oder das gezeichnete Kapital. Man erkennt Aktivkonten daran, dass sie auf der linken Seite der Bilanz stehen, während Passivkonten auf der rechten Seite der Bilanz stehen. **
Ähnliche Suchbegriffe für Passivkonten
-
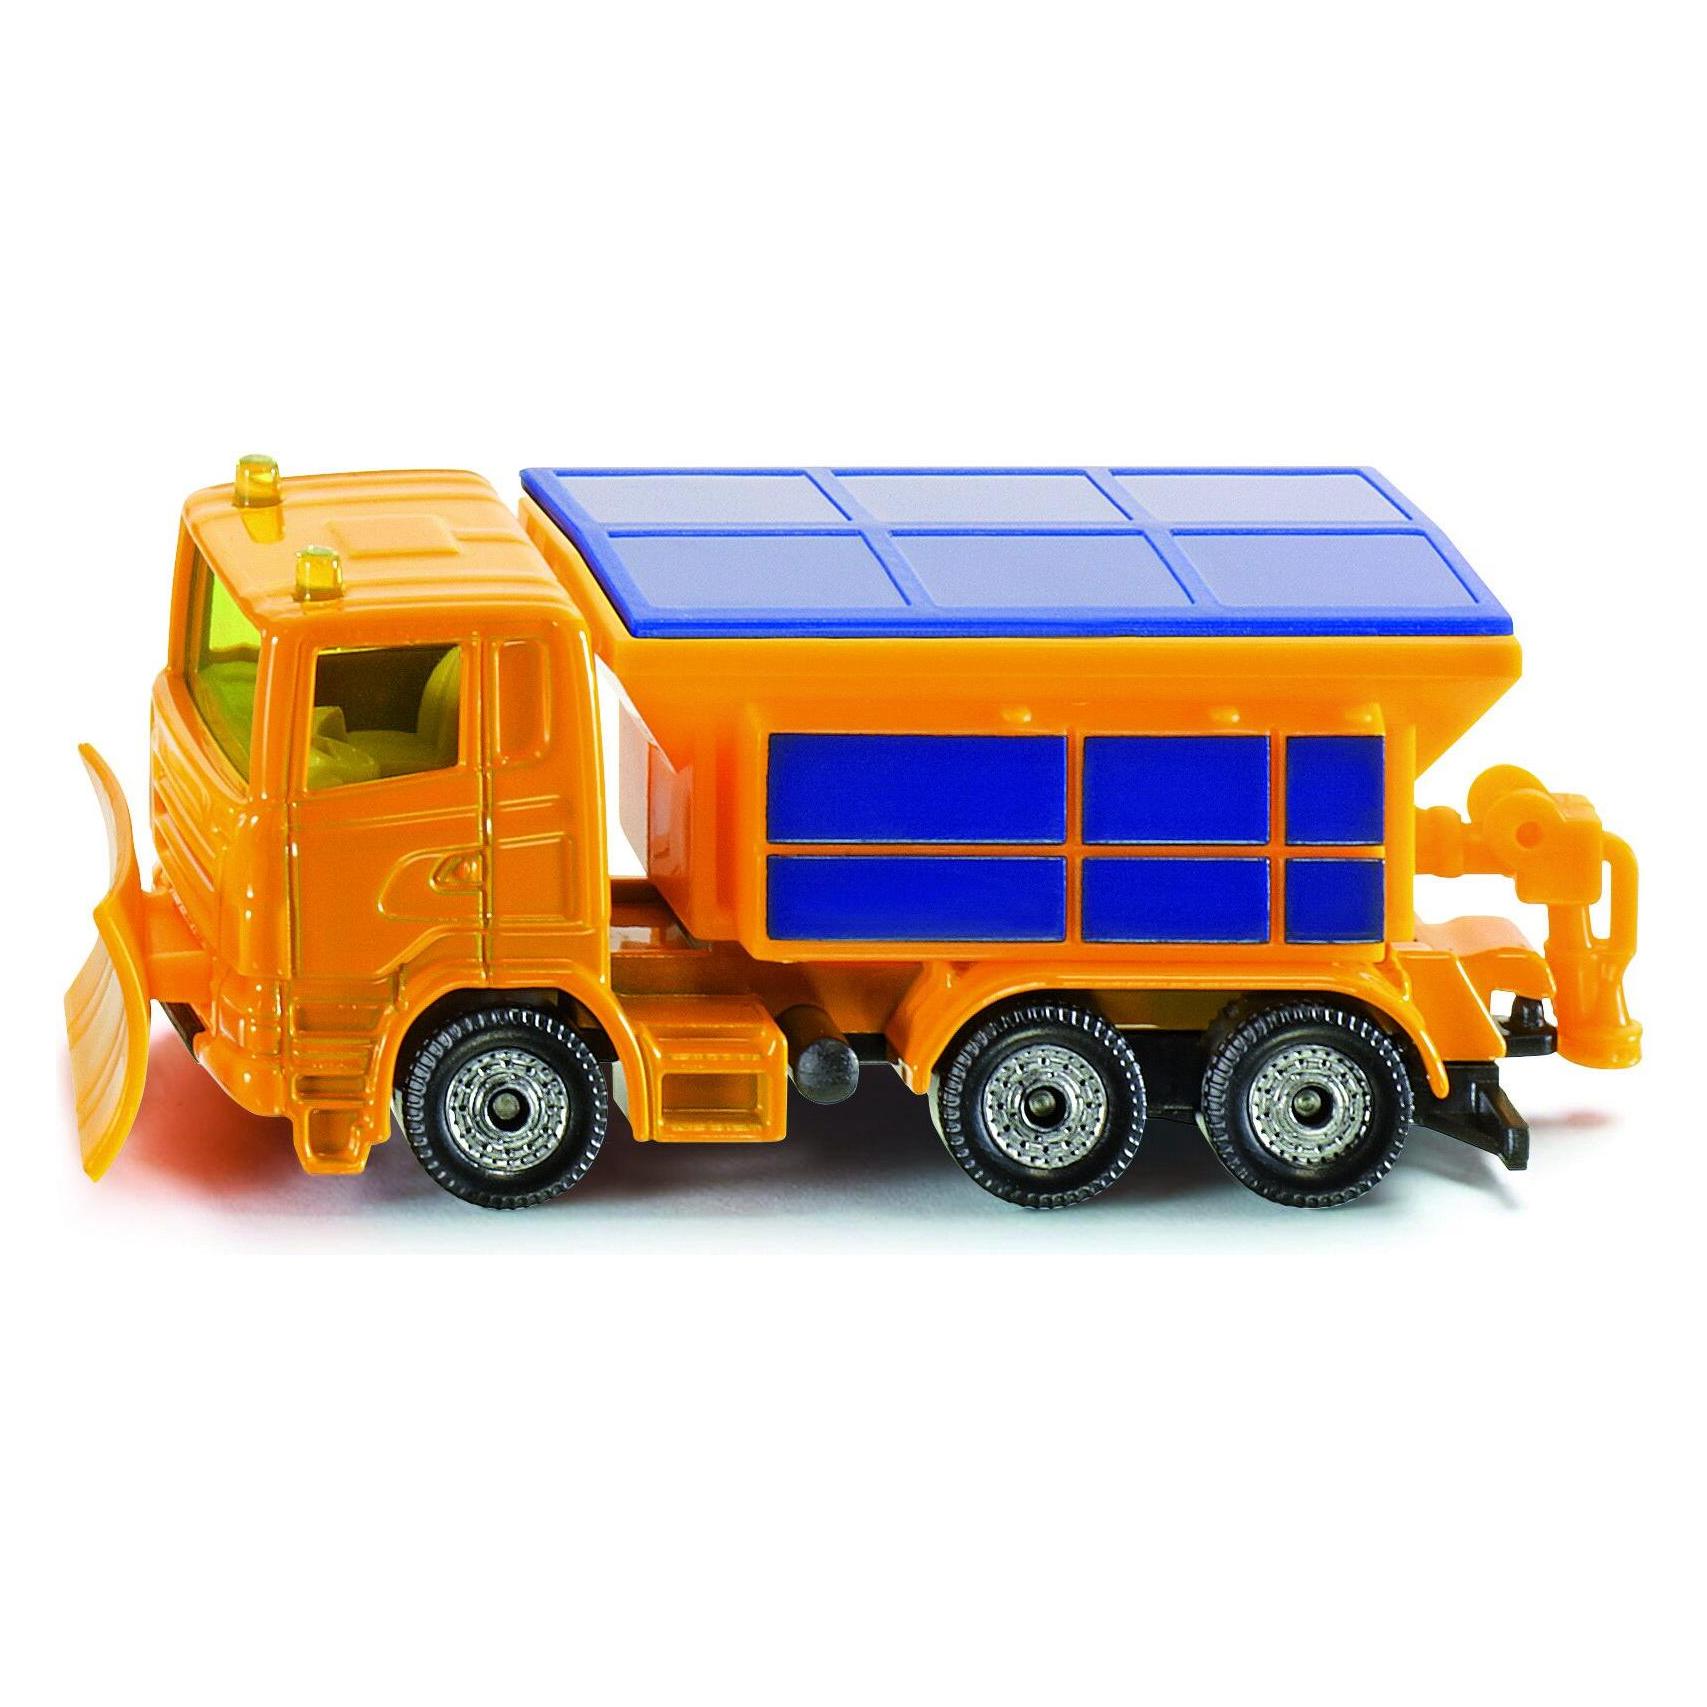
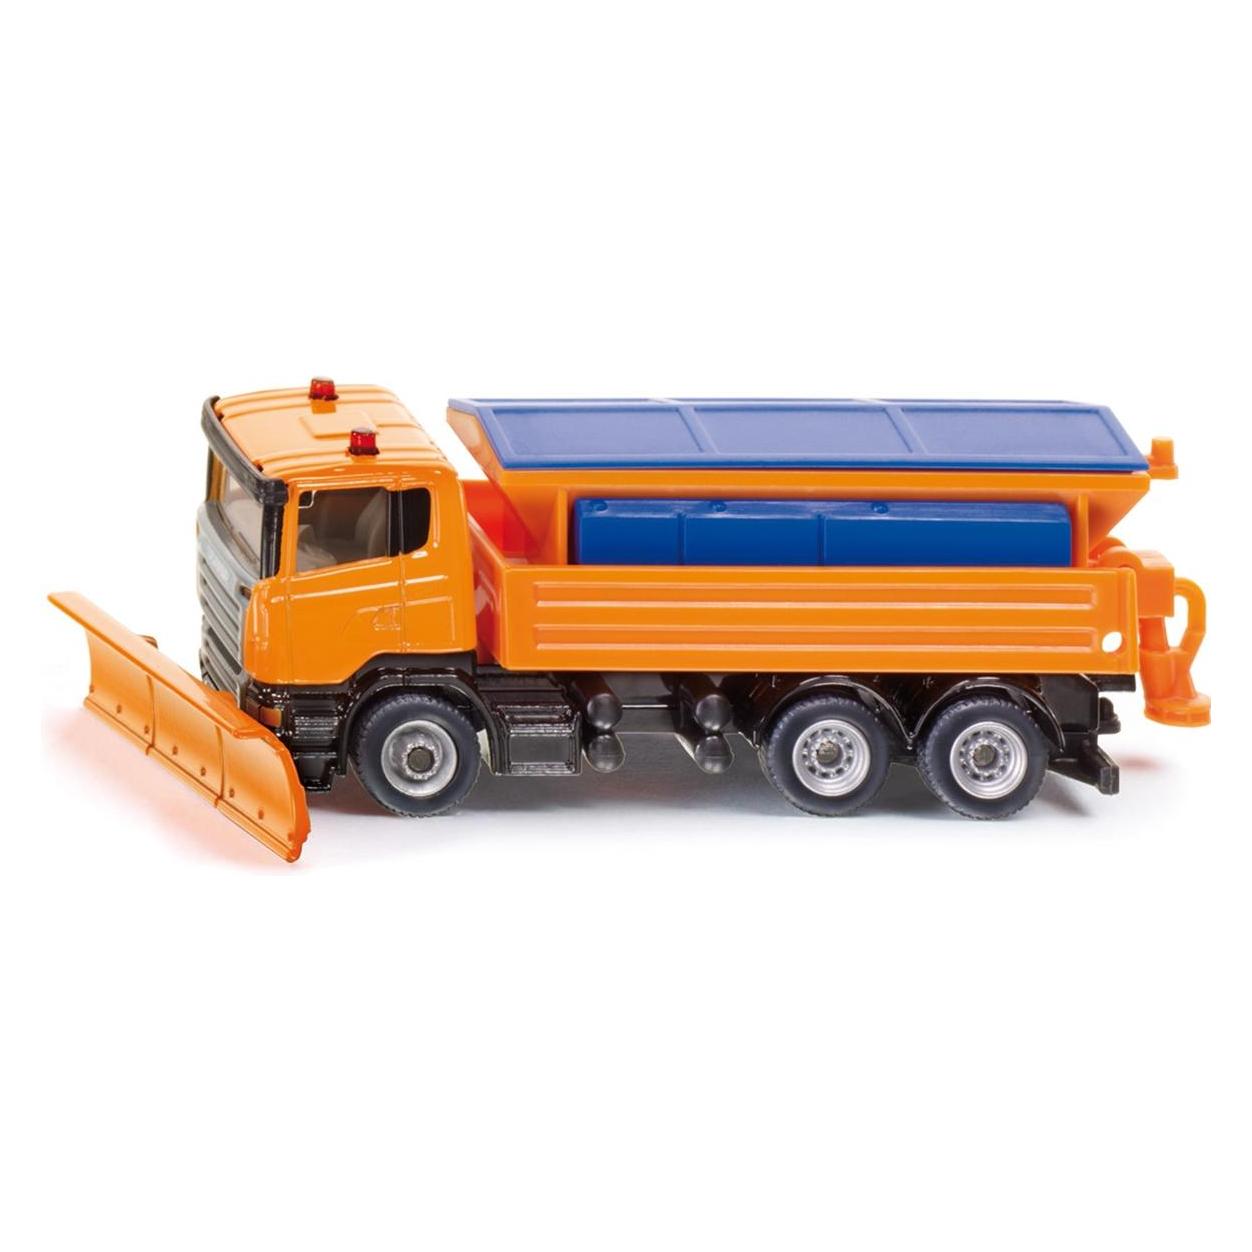
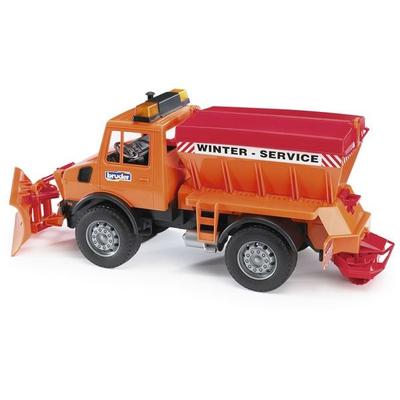
Bruder - Unimog-Winterdienst'das Räumschild Des Mb-unimogs Winterdienst Ist Beweg- Und Absetzbar. Der Silodeckel Kann Geöffnet Und Das Silo Befüllt Und Durch Betätigen Des Schiebers Verschlossen Werden. Das Streuwerk Ist Voll Funktionsfähig. Profilreifen Runden Das Bild Ab....32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind alle Erfolgskonten wie Passivkonten zu behandeln?
Nein, nicht alle Erfolgskonten sind wie Passivkonten zu behandeln. Erfolgskonten werden verwendet, um Einnahmen, Ausgaben, Gewinne und Verluste zu verfolgen. Während Passivkonten die Verbindlichkeiten eines Unternehmens darstellen, sind Erfolgskonten Teil des Eigenkapitals und werden am Ende des Geschäftsjahres auf das Eigenkapitalkonto übertragen. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens erfassen. Auf Aktivkonten werden die Vermögenswerte wie z.B. Bargeld, Forderungen oder Sachanlagen erfasst, während auf Passivkonten die Schulden wie z.B. Verbindlichkeiten oder Eigenkapital verbucht werden. Durch die Erfassung auf Bestandskonten kann der aktuelle Stand des Vermögens und der Schulden eines Unternehmens ermittelt werden. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens widerspiegeln. Aktivkonten erfassen alle Vermögenswerte, wie z.B. Bargeld, Forderungen oder Maschinen, während Passivkonten die Schulden und Verbindlichkeiten, wie z.B. Kredite oder Lieferantenverbindlichkeiten, abbilden. Durch die Erfassung dieser Konten kann das Unternehmen den aktuellen Stand seines Vermögens und seiner Schulden ermitteln. **
-
Warum bezeichnet man aktiv und Passivkonten als bestandskonten?
Aktiv- und Passivkonten werden als Bestandskonten bezeichnet, da sie die finanziellen Positionen eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. Aktivkonten zeigen die Vermögenswerte und Forderungen des Unternehmens, während Passivkonten die Verbindlichkeiten und Eigenkapitalpositionen darstellen. Diese Konten sind wichtig, um den finanziellen Zustand eines Unternehmens zu analysieren und um festzustellen, ob es über genügend Vermögenswerte verfügt, um seine Verbindlichkeiten zu decken. Durch die Unterscheidung zwischen Aktiv- und Passivkonten können Unternehmen ihre finanzielle Stabilität und Leistungsfähigkeit besser beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.